
2026-09-20
Assessoria
Tributária / Fecomércio-RS
NOTA TÉCNICA Nº 51/2026
Novo Edital do Acordo Gaúcho para regularização de débitos de ICMS
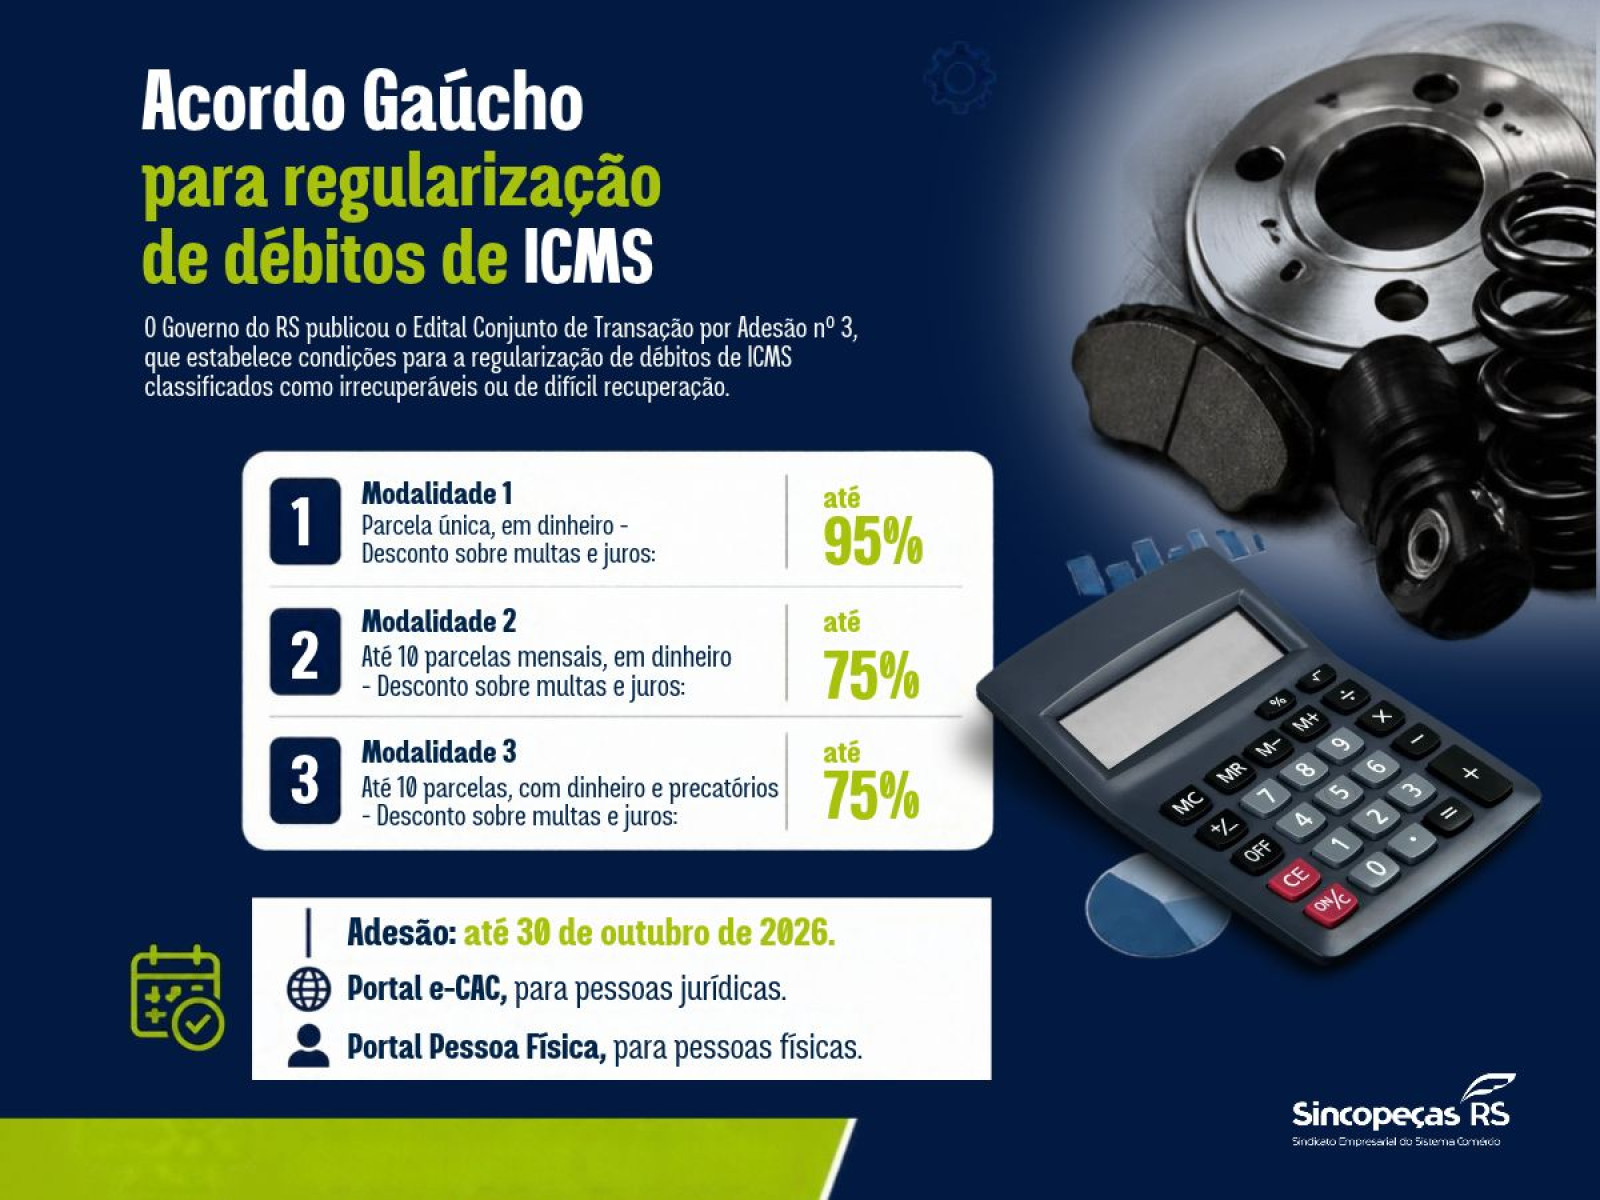
O Governo do Estado do Rio Grande do Sul publicou o Edital Conjunto de Transação por Adesão nº 3, de 8 de setembro de 2026, que estabelece condições especiais para a regularização de débitos de ICMS classificados como irrecuperáveis ou de difícil recuperação.
A medida foi regulamentada conjuntamente pela Procuradoria-Geral do Estado (PGE-RS) e pela Subsecretaria da Receita Estadual, com fundamento na Lei nº 16.241/2024, no Decreto nº 58.264/2025 e no Convênio ICMS 210/2023. O programa permite a regularização dos débitos com descontos sobre multas e juros e, em uma das modalidades, a utilização de precatórios para compensação.
1.Quais débitos podem ser incluídos?
Podem ser objeto da transação os débitos de ICMS, com os respectivos
encargos legais, estejam eles em cobrança administrativa ou judicial e com
exigibilidade suspensa ou não.
Para serem elegíveis, os débitos devem:
-estar inscritos em dívida ativa até 31 de dezembro de 2025;
-não estar integralmente garantidos por depósito judicial, seguro-garantia ou
fiança bancária em processo com decisão definitiva favorável ao Estado; e
-não estar vinculados a contribuinte submetido ao Regime Especial de
Fiscalização (REF).
O edital considera como créditos irrecuperáveis ou de
difícil recuperação, entre outros:
-débitos de empresas em falência, recuperação judicial ou liquidação;
-débitos de contribuintes que tenham sido direta ou indiretamente atingidos
pela catástrofe climática de abril e maio de 2024; e débitos de contribuintes
que não possuam inscrições ativas no CGC/TE desde 31 de dezembro de 2024.
A verificação da elegibilidade e a escolha dos débitos que
serão incluídos são realizadas no momento da adesão.
2.Quais são as modalidades de pagamento?
O edital prevê três modalidades:
Modalidade 1 - Parcela única, em dinheiro – Desconto sobre multas e juros: até
95%.
Modalidade 2 - Até 10 parcelas mensais, em dinheiro - Desconto sobre multas e
juros: até 75%.
Modalidade 3 - Até 10 parcelas, com dinheiro e precatórios - Desconto sobre
multas e juros: até 75%.
Importante: os descontos incidem sobre multas e juros, e não sobre o valor principal do débito. Na Modalidade 3, a utilização de precatórios fica limitada a 60% do valor total transacionado após a aplicação dos descontos.
Além disso, o edital estabelece uma limitação geral: os descontos concedidos não podem reduzir o valor atualizado do crédito tributário em mais de 65%, devendo ser preservado o pagamento de, no mínimo, 35% do valor atualizado do débito.
Atenção às multas formais: As multas decorrentes de infrações tributárias formais previstas no art. 11 da Lei nº 6.537/1973 não são reduzidas. Nesses casos, os descontos alcançam os juros e demais acréscimos legais, conforme as regras do edital.
3. Qual é o prazo para aderir?
A adesão poderá ser realizada de 15 de setembro a 30 de outubro de 2026, até as
23h59.
O procedimento é eletrônico, por meio do Portal e-CAC, para pessoas jurídicas e do Portal Pessoa Física, para pessoas físicas. A adesão somente será homologada após o pagamento da parcela única ou da primeira prestação até o último dia útil do mês em que o pedido for realizado.
O edital permite a inclusão de débitos que estejam
vinculados a parcelamentos anteriores em andamento. Nesse caso, o parcelamento
anterior será cancelado automaticamente quando for apropriado o pagamento
inicial da nova transação. Todavia, há uma regra específica para contribuintes
que tenham aderido ao Edital Conjunto nº 2/2025:
- é permitida a migração da Modalidade 1 do Edital nº 2/2025 para a Modalidade
1 do Edital nº 3/2026;
- não é permitida a migração da Modalidade 2 do Edital nº 2/2025 para qualquer modalidade do novo edital.
O edital também estabelece que o impedimento de dois anos para nova transação, decorrente da rescisão de acordo anterior, não se aplica aos corresponsáveis que já estejam vinculados aos débitos.
4. Como funciona o pagamento com precatórios?
A utilização de precatórios está disponível exclusivamente na Modalidade 3.
Podem ser utilizados precatórios:
- devidos pelo Estado do Rio Grande do Sul, suas autarquias ou fundações;
- líquidos, certos e exigíveis;
- vencidos; e
- livres de outros gravames que impeçam sua utilização Também podem ser
utilizados precatórios adquiridos por cessão formalizada por escritura pública,
desde que o cessionário esteja habilitado nos autos administrativos do título.
No momento da adesão, o contribuinte deverá indicar os precatórios que pretende
utilizar e informar os respectivos valores. A documentação necessária para
comprovar os títulos deverá ser apresentada até 30 de abril de 2027.
Para que eventual demora na emissão das certidões judiciais possa ser considerada não imputável ao contribuinte, o pedido das certidões deverá ter sido protocolado perante o Judiciário até 30 de outubro de 2026. A opção pela compensação também implica concordância com a aplicação da taxa SELIC simples sobre o capital inicial atualizado, sem incidência de juros compostos. Caso o pedido de compensação seja indeferido, o contribuinte poderá apresentar pedido de reconsideração no prazo de cinco dias corridos.
5. Quais são os efeitos da adesão?
A celebração da transação suspende a tramitação das execuções fiscais e dos
processos judiciais relacionados aos débitos transacionados. As garantias já
constituídas, como bens penhorados, fianças bancárias e outras garantias,
permanecem mantidas até a quitação integral da dívida. A adesão também implica
confissão irrevogável e irretratável dos débitos. A transação não representa
novação da dívida: a obrigação somente será considerada extinta após o
cumprimento integral do acordo.
A transação poderá ser rescindida, entre outras hipóteses,
em caso de:
- inadimplemento por quatro meses consecutivos;
- fraude;
- esvaziamento patrimonial;
- decretação de falência; ou
- manutenção de questionamentos judiciais sobre os créditos objeto da
transação.
O contribuinte será notificado eletronicamente e terá 15
dias para regularizar a situação ou apresentar impugnação. Com a rescisão,
ocorre a perda dos descontos e demais benefícios
concedidos, a cobrança imediata do saldo devedor, bem como o impedimento para celebrar
nova transação pelo prazo de dois anos.
6. O que o empresário deve observar antes de aderir?
Antes de formalizar a adesão, recomenda-se que o contribuinte:
1) verifique quais débitos são elegíveis ao programa;
2) avalie o valor da dívida após os descontos;
3) compare as três modalidades de pagamento;
4) verifique a possibilidade e a conveniência da utilização de precatórios,
quando aplicável;
5) confira os efeitos da adesão sobre eventuais parcelamentos anteriores;
6) observe rigorosamente o prazo de 30 de outubro de 2026; e
7) assegure-se de que possui recursos para cumprir as condições de pagamento escolhidas.
7. Conclusão
O Edital Conjunto nº 3/2026 do Acordo Gaúcho oferece condições especiais para a
regularização de determinados débitos de ICMS inscritos em dívida ativa, com
redução de multas e juros, possibilidade de parcelamento e, em uma das
modalidades, utilização de precatórios.
A adesão deve ser avaliada individualmente, considerando os débitos elegíveis, o valor efetivamente devido após os descontos, a modalidade de pagamento escolhida e a capacidade financeira do contribuinte para cumprir o acordo até sua quitação integral.
Assessoria
Tributária
Porto Alegre, 17 de setembro de 2026.
Confira o conteúdo
no site do Governo do Estado:
https://www.rs.gov.br/carta-de-servicos/servicos?servico=4404